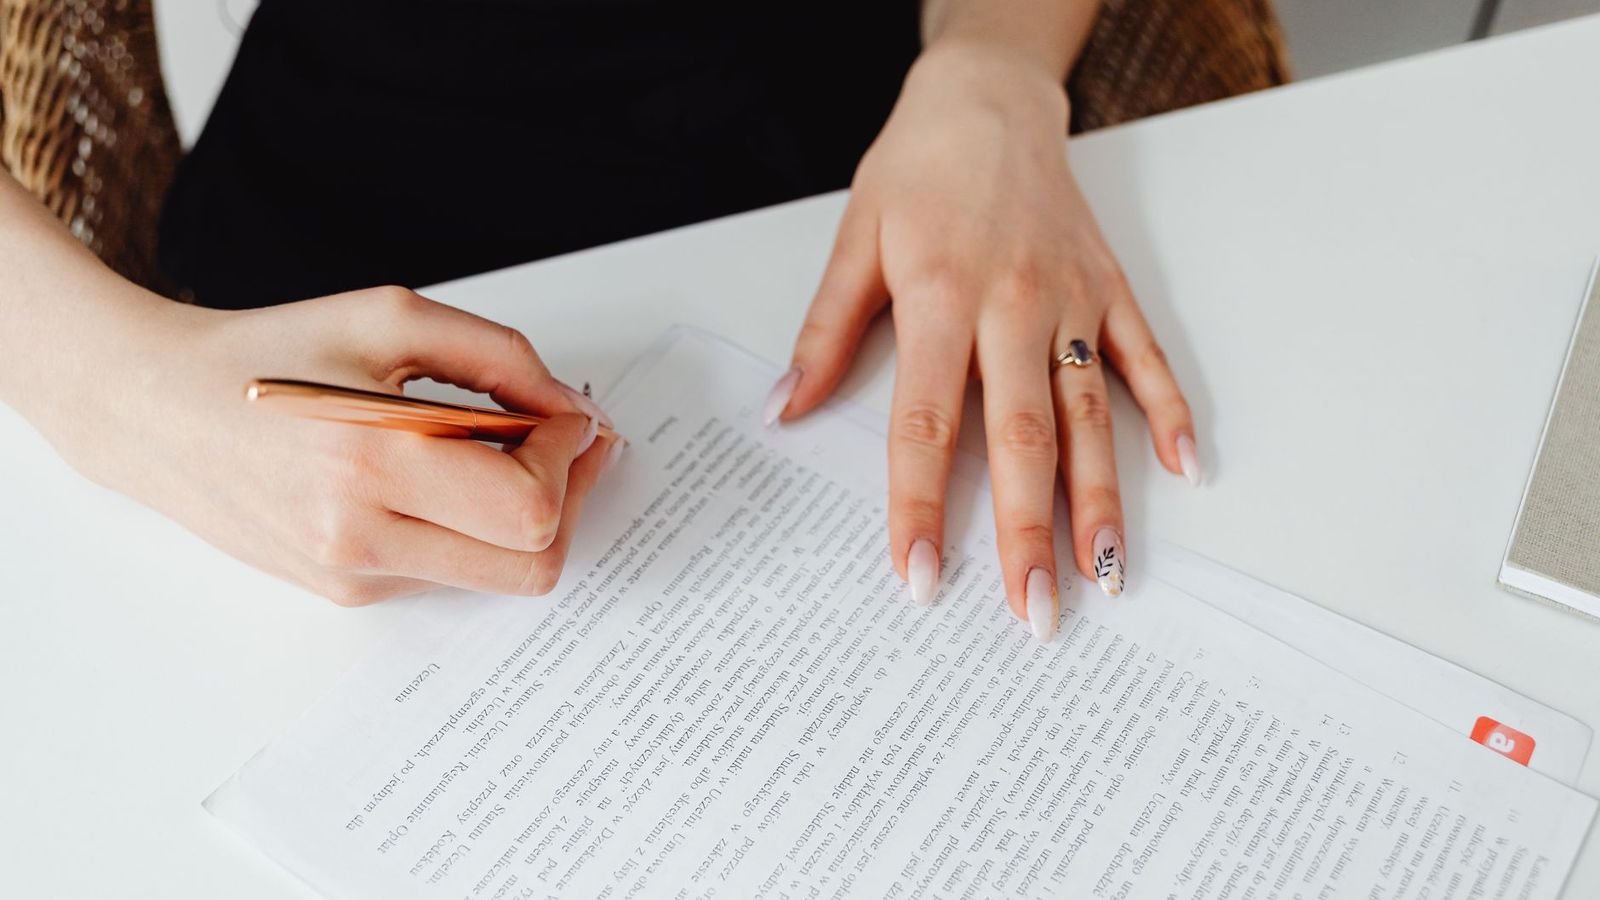
Oui, un prêt familial peut couvrir les mois sans salaire d'une reconversion, mais seulement s'il est écrit. Fixez un montant précis, une date de versement, un échéancier de remboursement et une mention claire sur l'absence ou la présence d'intérêt, puis faites légaliser les signatures des deux parties. Ce document protège la relation en cas de retard, bien plus qu'une promesse orale, même entre proches.
Pourquoi le prêt familial est-il si fréquent avant une reconversion ?
Au Maroc, quitter un revenu fixe pour lancer une conciergerie se heurte vite à un mur bancaire. Les établissements prêtent rarement à un porteur de projet sans historique ni garantie à présenter. Un parent, un frère ou une sœur, eux, décident en quelques jours, sans dossier formel. Cette rapidité explique pourquoi le prêt familial précède presque toujours le crédit professionnel dans un projet de reconversion.
Ce qui rend ce prêt fragile n'est pas son origine mais son silence. Verser une somme sans date de retour ni montant écrit transforme un geste de solidarité en sujet qu'on évite d'aborder ensuite. Le prêteur n'ose pas réclamer, l'emprunteur n'ose pas proposer de calendrier, et la dette flotte sans forme pendant des mois. C'est ce flou, pas le prêt lui-même, qui finit par abîmer les relations familiales une fois le projet lancé.
Quelles clauses écrire dans un prêt familial ?
Une reconnaissance de dette est un document simple, daté et signé par les deux parties, qui transforme un versement oral en preuve écrite. Elle protège autant celui qui prête que celui qui reçoit, en évitant qu'un désaccord de mémoire ne devienne un désaccord de principe au milieu de la transition.
- Le montant exact, écrit en chiffres et en lettres, dans la devise du versement.
- La date de remise des fonds et le mode de versement, espèces, virement ou chèque.
- Un échéancier de remboursement avec des dates précises, même espacées dans le temps.
- La mention explicite que le prêt est consenti sans intérêt, si c'est le cas.
- L'identité complète des deux parties, avec leur numéro de carte d'identité nationale.
- La signature manuscrite des deux parties, avec le lieu et la date de signature.
Faut-il légaliser la reconnaissance de dette ?
Un papier signé entre proches vaut déjà mieux qu'un accord oral, mais il reste fragile si l'écriture ou la signature sont un jour contestées. La légalisation des signatures auprès des autorités compétentes ou d'un adoul donne une date certaine au document et une valeur de preuve bien plus solide en cas de désaccord ultérieur entre les parties.
Pour un montant important ou une durée longue, un acte adoulaire va plus loin qu'une simple légalisation de signatures. Ce n'est pas une obligation pour chaque prêt familial, mais c'est une précaution raisonnable dès que la somme pèse sur l'équilibre du foyer prêteur.
| Format du prêt | Ce qu'il exige | Valeur en cas de désaccord | Délai de mise en place |
|---|---|---|---|
| Accord oral | Rien d'écrit, une parole donnée | Quasiment nulle, aucune preuve datée | Immédiat |
| Reconnaissance de dette simple | Un papier daté, signé par les deux parties | Bonne, preuve écrite du montant et des dates | Quelques minutes |
| Reconnaissance avec signatures légalisées | Passage auprès des autorités compétentes | Solide, date et identité des signataires garanties | Un rendez-vous à prévoir |
| Acte adoulaire ou notarié | Rédaction par un professionnel habilité | Très solide, document authentique opposable | Plusieurs jours selon le dossier |
Comment fixer un montant et un échéancier réalistes ?
Le montant emprunté doit répondre à un besoin chiffré de la transition, pas à une estimation approximative. Reprenez le budget de la première année et l'épargne déjà mise de côté avant de demander un complément à la famille : le prêt comble un écart précis, il ne remplace pas une épargne de précaution absente.
Un prêt n'est pas un revenu L'argent prêté par la famille sert à tenir pendant la transition, pas à vivre comme si le revenu futur de la conciergerie était déjà là. Gardez cette somme sur un compte séparé du compte courant du foyer, suivez ce qui en sort chaque mois, et arrêtez d'y toucher dès que l'échéancier de remboursement commence.
Que faire si l'échéance de remboursement n'est pas tenue ?
Prévenir avant l'échéance change tout. Un emprunteur qui annonce un retard quelques semaines avant la date prévue garde la confiance du prêteur. Celui qui laisse passer la date sans un mot transforme un simple retard en doute sur sa sincérité, même si la somme finit par être remboursée intégralement.
Le document écrit permet de rouvrir la discussion sans recommencer de zéro : un avenant daté, signé par les deux parties, suffit pour étaler à nouveau les échéances. Le recours à la justice reste possible puisque la reconnaissance de dette vaut preuve, mais la famille préfère presque toujours un nouveau calendrier écrit à une procédure.
Où vérifier ces informations
- Ministère de l'Économie et des Finances informations officielles sur la fiscalité et les obligations déclaratives au Maroc
- Haut-Commissariat au Plan données publiques sur les ménages et les structures familiales marocaines
- OMPIC démarches officielles de création d'entreprise au Maroc
Questions fréquentes
Un prêt familial sans écrit a-t-il une valeur devant un tribunal ?
Un accord purement oral est très difficile à prouver en cas de désaccord, même entre proches de bonne foi. Un simple papier daté et signé par les deux parties change déjà tout, car il fixe le montant et la date sans dépendre de la mémoire de chacun.
Doit-on prévoir des intérêts sur un prêt entre proches ?
La plupart des prêts familiaux marocains se font sans intérêt, et c'est ce qu'il faut écrire clairement dans le document pour éviter toute ambiguïté plus tard. Prévoir un intérêt reste possible, mais la mention doit alors figurer noir sur blanc dès la signature.
Qui doit garder l'original de la reconnaissance de dette ?
Chaque partie conserve une version signée, identique à celle de l'autre, pour éviter qu'un seul exemplaire puisse être perdu, modifié ou contesté. Garder une copie numérisée en plus du papier original est une précaution simple et peu coûteuse.
Un prêt familial doit-il apparaître dans la comptabilité du projet ?
Oui, dès que l'argent sert au lancement de la conciergerie, il faut le distinguer clairement de l'épargne personnelle et du chiffre d'affaires futur dans les comptes du projet. Cette séparation évite de confondre un prêt remboursable avec un apport définitif.
Que faire si le prêteur a besoin de récupérer l'argent plus tôt que prévu ?
Un échéancier écrit n'empêche pas une renégociation si la situation du prêteur change en cours de route. Les deux parties signent alors un avenant daté qui adapte le calendrier, plutôt que de laisser la demande créer une tension non formulée.
Peut-on emprunter à plusieurs membres de la famille à la fois ?
Oui, mais chaque prêteur mérite son propre document, avec son propre montant et son propre échéancier, même si les sommes financent le même projet. Mélanger plusieurs prêts dans un seul papier complique ensuite tout remboursement partiel.
Un prêt familial remplace-t-il une épargne de précaution ?
Non, un prêt familial comble un besoin ponctuel et se rembourse, alors qu'une épargne de précaution reste disponible sans échéance ni obligation envers un proche. Les deux outils se combinent souvent, mais confondre l'un avec l'autre fragilise le budget de transition.
Comment annoncer à la famille qu'on ne peut pas encore rembourser ?
Le plus tôt possible, avant la date prévue par l'échéancier, en proposant déjà un nouveau calendrier plutôt qu'une excuse. Cette anticipation, inscrite dans un avenant signé, préserve la confiance bien mieux qu'un silence suivi d'une explication tardive.